
Pilote Budget, gestion dépense
- Évaluation
- 4,0
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Pilote Budget, gestion dépense - Captures d'écran
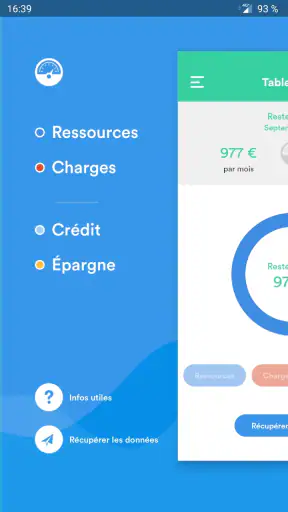
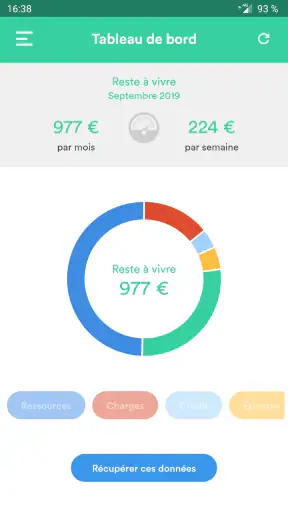
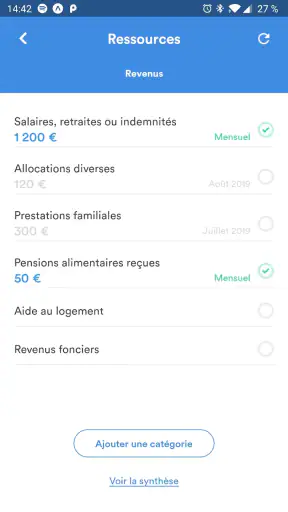
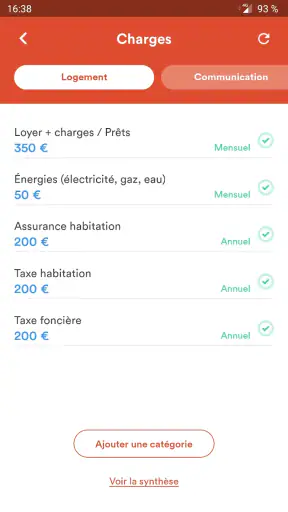
Avantages
- Suivi des dépenses rapide grâce à une interface simple et claire.
- Catégorisation pratique pour mieux comprendre la répartition du budget.
- Aide à fixer des limites de dépenses selon ses objectifs financiers.
- Consultation du budget facilitée grâce à des graphiques lisibles.
- Convient aussi bien aux débutants qu’aux utilisateurs expérimentés.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter un abonnement payant.
- La saisie manuelle peut devenir fastidieuse avec de nombreuses transactions.
- Les options de synchronisation bancaire peuvent varier selon le pays.
- Une connexion internet peut être requise pour certaines fonctionnalités.
- Les utilisateurs recherchant une gestion familiale complète peuvent être limités.
Pilote Budget, gestion dépense - Description
- Nom de l'application
- Pilote Budget, gestion dépense
- Nom du package
- com.theschoolab.pilotebudget
- Développeur
- Finances & Pédagogie
- Catégorie
- Finance
- Dernière mise à jour
- 22 janv. 2018
- Version
- 1.8.0
Quand on veut reprendre le contrôle de ses dépenses, le plus difficile n’est pas toujours de faire un budget : c’est de trouver un outil assez simple pour être utilisé chaque semaine. Pilote Budget m’a donné cette impression dès les premières minutes. Cette application financière, développée par Finances & Pédagogie, cherche moins à impressionner qu’à aider à regarder ses dépenses avec davantage de clarté. Elle est gratuite, sans publicité, et son approche convient particulièrement à quelqu’un qui souhaite commencer sans se perdre dans une interface trop chargée.
Je la vois comme un compagnon de suivi plutôt que comme une solution bancaire complète. Elle ne remplace pas l’application de votre banque et ne transforme pas automatiquement votre situation financière. En revanche, elle peut servir de point de rendez-vous régulier pour noter ce qui sort, comprendre où part l’argent et ajuster ses habitudes. C’est une nuance importante : son intérêt apparaît surtout quand on accepte de consacrer quelques minutes à une démarche volontaire.
Une approche simple pour comprendre ses dépenses
Le positionnement est clair : Pilote Budget appartient à la catégorie des applications de finance personnelle et vise la gestion quotidienne des dépenses. Je l’ai trouvée plus adaptée à une personne qui débute qu’à un utilisateur cherchant un tableau de bord financier très sophistiqué. Le vocabulaire et le principe général restent accessibles, ce qui réduit la barrière habituelle des outils budgétaires.
Son avantage le plus évident est son modèle gratuit et sans publicité. Pour ce type d’usage, c’est appréciable : on peut ouvrir l’application pour vérifier une dépense sans être interrompu par une offre commerciale ou un écran promotionnel. La note moyenne de 4,0, accompagnée de plus de deux cents évaluations, montre aussi qu’elle a trouvé son public, même si cela ne garantit évidemment pas que son fonctionnement conviendra à tout le monde.
Le développeur, Finances & Pédagogie, donne au produit une orientation qui m’a semblé davantage éducative que technologique. L’objectif n’est pas de multiplier les graphiques pour donner une impression de puissance, mais de rendre les décisions quotidiennes plus faciles à observer. Cette sobriété peut être une qualité pour un premier budget, mais elle peut aussi sembler limitée à ceux qui veulent analyser chaque détail de leurs finances.
La fiche indique une compatibilité à partir d’Android 7.0, une classification PEGI 3 et une version actuelle 1.8.0. L’application est disponible sans paiement, ce qui permet de l’essayer sans engagement financier. Elle est présente depuis janvier 2018 et a dépassé le seuil des cent mille installations : ce n’est pas un service confidentiel lancé récemment, mais il ne faut pas non plus la comparer automatiquement à une plateforme bancaire complète.
Ce que je prépare avant la première ouverture
Pour tirer quelque chose de Pilote Budget, je conseille de ne pas commencer en voulant reconstituer toute son année passée. Cette méthode décourage vite, surtout si l’on doit fouiller plusieurs relevés. Je préfère choisir une période courte, comme la semaine en cours, puis noter les dépenses au fur et à mesure. Le but initial est d’obtenir une première vision fiable, pas de produire un dossier comptable parfait.
Avant de saisir quoi que ce soit, je prends aussi quelques minutes pour distinguer les dépenses régulières des achats ponctuels. Le loyer, l’abonnement de transport ou une facture récurrente ne se réfléchissent pas de la même manière qu’un déjeuner pris à l’extérieur. Cette séparation mentale rend les résultats plus utiles : elle permet de voir ce qui est incompressible et ce qui peut réellement être modifié.
Je recommande également de choisir une règle de saisie et de s’y tenir. Par exemple, j’enregistre chaque achat le jour même, même lorsqu’il s’agit d’une petite somme. Les petites dépenses sont précisément celles que l’on oublie le plus facilement, et leur accumulation peut changer la perception du mois. À l’inverse, si l’on préfère faire le point le soir, il vaut mieux réserver un moment fixe plutôt que compter sur sa mémoire.
Cette discipline est le premier compromis à comprendre. Une application de budget qui demande une saisie manuelle peut sembler moins confortable qu’un outil relié automatiquement à un compte bancaire. Pourtant, elle oblige à voir chaque sortie d’argent. Pour quelqu’un qui cherche à comprendre ses réflexes d’achat, cette friction peut devenir un avantage plutôt qu’un défaut.
Le premier objectif utile : enregistrer une dépense réelle
La première action qui donne du sens à l’application consiste, à mon avis, à saisir une dépense récente et facile à identifier. Je commencerais par un achat du jour, comme des courses ou un billet de transport, plutôt que par une dépense ancienne dont le montant ou la date sont incertains. Cette étape paraît banale, mais elle permet de comprendre immédiatement le rythme de l’outil.
Après quelques entrées, je regarde ce que la répartition raconte au lieu de chercher une conclusion définitive. Une seule journée ne suffit pas pour juger son budget. En revanche, elle peut révéler un oubli récurrent : les achats pris entre deux rendez-vous, les frais liés aux déplacements ou les petites commandes en ligne. Le vrai premier succès n’est pas d’avoir un budget parfait, mais de rendre visible une habitude auparavant floue.
Dans un scénario très courant, imaginons une personne qui reçoit son salaire, paie ses charges et pense disposer d’une marge confortable. Pendant la semaine, elle effectue plusieurs petits achats, puis constate que le montant restant est inférieur à ce qu’elle imaginait. Avec Pilote Budget, le fait de consigner ces sorties au moment où elles se produisent permet de repérer plus tôt le décalage. La décision peut alors être simple : ralentir les achats facultatifs avant la fin du mois, plutôt que subir la surprise au dernier moment.
J’ai trouvé cette logique plus saine que celle qui consiste à attendre une alerte ou un dépassement. L’application devient un outil de réflexion, pas seulement un signal d’urgence. Elle aide à poser une question concrète : cette dépense correspond-elle à ce que je voulais vraiment financer ce mois-ci ?
Les habitudes qui rendent le suivi beaucoup plus fiable
Un premier conseil un peu contre-intuitif est de ne pas chercher à tout catégoriser avec une précision excessive. Si chaque dépense devient un débat entre deux rubriques proches, on risque d’abandonner. Je privilégie des catégories suffisamment parlantes pour guider une décision. L’objectif est de savoir où agir, pas de créer une nomenclature compliquée.
Un deuxième conseil consiste à traiter les dépenses exceptionnelles à part dans son raisonnement. Un cadeau, une réparation ou un déplacement inhabituel peut déformer la lecture d’un mois. Il ne faut pas forcément conclure que l’on a pris une mauvaise habitude à partir d’un événement isolé. En revanche, si une dépense revient plusieurs fois, elle mérite d’être considérée comme une charge habituelle, même si elle était autrefois présentée comme exceptionnelle.
Le troisième point concerne les dépenses partagées. Quand un achat est payé pour plusieurs personnes, je note ce qui est réellement à ma charge plutôt que le montant total avancé, à condition de pouvoir suivre les remboursements séparément dans mon organisation. Sinon, le budget donne une image artificiellement élevée de ma consommation. C’est une petite nuance, mais elle devient importante dans les colocations, les couples ou les familles.
Je conseille enfin de consulter l’application à deux moments différents : juste après la saisie, pour vérifier que l’opération est compréhensible, puis après plusieurs jours, pour observer les tendances. Une consultation immédiate sert au contrôle. Une consultation espacée sert à la décision. Confondre les deux conduit souvent à modifier son budget sur une impression trop courte.
Les points qui peuvent dérouter au début
La première confusion possible vient de la différence entre suivre une dépense et la payer. Pilote Budget aide à organiser l’information, mais le fait d’y enregistrer un achat ne change pas le solde réel de votre compte bancaire. Il faut donc continuer à vérifier sa banque pour connaître l’argent effectivement disponible. Pour moi, cette distinction est essentielle afin d’éviter une fausse sécurité.
La deuxième difficulté concerne le décalage entre une dépense et son prélèvement. Un achat par carte peut apparaître dans le compte bancaire plus tard, tandis qu’une dépense prévue peut déjà être mentalement comptée. Pour garder une lecture cohérente, je choisis une seule logique : soit je suis la date d’achat, soit je suis la date de débit, mais je ne mélange pas les deux selon les cas.
Une autre source de frustration peut apparaître chez les utilisateurs qui attendent une synchronisation automatique avec leur banque. Une application de gestion manuelle ne procure pas la même commodité qu’un agrégateur financier. En contrepartie, elle évite de transformer le suivi en simple consultation automatique : chaque entrée demande une décision consciente. Si votre priorité absolue est de ne rien saisir vous-même, une autre solution sera probablement plus adaptée.
Il faut aussi accepter qu’un budget n’est pas une punition. Si les chiffres montrent une dépense importante dans les sorties ou les achats impulsifs, l’application ne peut pas décider à votre place de ce qu’il faut supprimer. Elle sert à rendre le choix visible. J’apprécie cette limite, car elle laisse la décision à l’utilisateur, mais elle signifie que les résultats dépendent de la régularité et de l’honnêteté des saisies.
Pour quels profils l’application fonctionne le mieux
Je la recommande d’abord aux étudiants, aux jeunes actifs et aux personnes qui commencent à gérer seules leurs revenus. Elle peut aussi convenir à quelqu’un qui a déjà essayé un carnet ou une feuille de calcul, mais qui souhaite une méthode plus pratique sur mobile. Le fait qu’elle soit gratuite facilite un essai sans devoir choisir immédiatement une formule payante.
Elle est également intéressante pour une personne qui veut préparer un objectif concret : réduire les dépenses variables, mettre de côté pour un projet ou simplement finir le mois avec moins d’incertitude. Dans ce cas, je ne chercherais pas à suivre toute sa vie financière dès le premier jour. Je choisirais une seule priorité et j’utiliserais les observations de l’application pour mesurer les changements d’habitude.
Pour un couple, son utilité dépend de l’organisation choisie. Elle peut aider à discuter des dépenses communes, mais elle ne remplace pas une convention claire sur les comptes, les remboursements et les achats personnels. Pour une petite activité professionnelle, je déconseille de l’utiliser comme outil principal : les besoins de facturation, de justificatifs et de comptabilité demandent une solution spécialisée.
Les utilisateurs avancés qui veulent des projections détaillées, des analyses patrimoniales ou une automatisation poussée risquent aussi de trouver l’expérience trop basique. Dans ce cas, une application financière plus complète ou un tableur bien construit offrira davantage de contrôle. Le choix dépend donc moins du nombre de fonctions que du type d’attention que l’on veut porter à ses dépenses.
Une alternative aux tableurs et aux applications bancaires
Face à un tableur, Pilote Budget a l’avantage de demander moins de construction. Un tableur offre une liberté presque totale, mais il faut créer ses colonnes, ses formules et ses graphiques. Pour quelqu’un qui veut commencer dès aujourd’hui sans concevoir son propre système, l’application est plus rassurante. Le tableur reste supérieur lorsqu’on souhaite personnaliser chaque règle ou combiner budget personnel et autres suivis.
Face à l’application de sa banque, la différence est plus subtile. La banque est la référence pour les soldes et les opérations réellement enregistrées. Pilote Budget peut servir de couche de réflexion plus volontaire, centrée sur la manière dont on interprète ses dépenses. Je ne choisirais pas l’une pour remplacer l’autre : je consulterais la banque pour vérifier la réalité et l’application pour suivre l’objectif que je me suis fixé.
Face à un carnet papier, l’application gagne en disponibilité et en lisibilité, surtout lorsqu’on veut consulter son suivi sans transporter de notes. Le carnet peut cependant être plus rapide pour les personnes qui aiment écrire et qui n’ont pas envie d’utiliser leur téléphone. Là encore, la meilleure solution est celle que l’on ouvre réellement. Un système très complet mais abandonné après trois jours vaut moins qu’un suivi simple tenu avec constance.
Ce que je ferais après la première semaine
Après plusieurs jours d’utilisation, je ne chercherais pas encore à tout corriger. Je relirais les dépenses et je choisirais une seule action mesurable : limiter un type d’achat, prévoir une enveloppe pour une activité ou déplacer une dépense vers un moment plus approprié du mois. Une seule modification permet de voir si l’outil sert à agir, et pas uniquement à observer.
Je garderais aussi une petite marge pour les imprévus. Un budget trop serré donne une impression de réussite jusqu’au premier incident. En prévoyant une place pour les dépenses irrégulières, on évite de considérer chaque mois différent comme un échec. C’est ici que l’application peut accompagner une progression réaliste : elle montre les écarts, mais c’est l’utilisateur qui décide comment les absorber.
Si je devais faire découvrir Pilote Budget à un proche, je lui proposerais une expérience courte et précise : installer l’application, saisir les dépenses d’une journée, puis refaire le point à la fin de la semaine. Cette méthode répond à la principale inquiétude des débutants, qui pensent souvent devoir tout comprendre immédiatement. Il suffit d’abord de créer une trace fiable de ses choix.
Mon avis est donc favorable pour les personnes qui veulent une gestion des dépenses gratuite, sans publicité et orientée vers la compréhension. La note de 4,0 et les plus de cent mille installations montrent qu’elle est déjà adoptée par un public réel, mais son intérêt ne vient pas d’une promesse spectaculaire. Il vient de sa capacité à installer une routine simple.
Je la choisirais si je voulais démarrer sans frais, suivre mes dépenses manuellement et apprendre à prendre de meilleures décisions au quotidien. Je passerais mon chemin si j’avais besoin d’une synchronisation bancaire, d’une comptabilité professionnelle ou d’analyses très poussées. Pour le reste, elle offre un point de départ clair : on observe, on comprend, puis on ajuste. C’est une démarche modeste, mais souvent plus durable qu’un système compliqué que l’on cesse d’utiliser.
FAQ
Qu’est-ce que Pilote Budget, gestion dépense et à qui s’adresse cette application ?
Pilote Budget, gestion dépense est une application conçue pour aider les utilisateurs à suivre leurs revenus, leurs dépenses et leur budget au quotidien. Elle convient aussi bien aux personnes qui souhaitent mieux contrôler leurs achats qu’à celles qui veulent organiser un budget familial ou mensuel. Son intérêt principal est de centraliser les informations financières dans une interface pratique, afin de visualiser plus facilement où va l’argent et d’identifier les habitudes à améliorer.
Comment ajouter et organiser ses dépenses dans Pilote Budget ?
Après l’installation, l’utilisateur peut généralement enregistrer ses dépenses au fur et à mesure, en indiquant le montant, la date et la catégorie correspondante. La classification permet de distinguer, par exemple, l’alimentation, le logement, les transports ou les loisirs. Cette organisation rend les données plus lisibles et facilite le suivi du budget. Pour obtenir des résultats fiables, il est conseillé de saisir régulièrement chaque opération plutôt que d’attendre la fin du mois.
Pilote Budget permet-elle de suivre un budget mensuel et de repérer les dépassements ?
Oui, l’objectif principal de Pilote Budget est de donner une vision claire de l’équilibre entre les revenus et les dépenses. En définissant des limites ou des objectifs par période ou par catégorie, l’utilisateur peut comparer ses dépenses réelles avec le budget prévu. Les indicateurs disponibles peuvent aider à repérer rapidement les postes qui augmentent trop et à prendre des décisions avant la fin du mois, plutôt que de découvrir un dépassement au dernier moment.
Mes données financières sont-elles protégées dans Pilote Budget, gestion dépense ?
Avant d’utiliser l’application, il est important de consulter sa politique de confidentialité et les autorisations demandées sur l’App Store ou Google Play. Une application de gestion budgétaire ne devrait demander que les accès nécessaires à son fonctionnement. Il faut également vérifier si les données restent stockées sur l’appareil ou si elles sont synchronisées en ligne. Comme les informations financières sont sensibles, l’utilisation d’un code de verrouillage et d’un appareil protégé reste fortement recommandée.
Pilote Budget est-elle gratuite et propose-t-elle des achats intégrés ou des publicités ?
La disponibilité des fonctions gratuites peut dépendre de la version installée et de la plateforme utilisée, Android ou iOS. Certaines applications de budget proposent une base gratuite, puis réservent des options avancées à un abonnement ou à des achats intégrés, comme les rapports détaillés, la synchronisation ou l’absence de publicité. Avant le téléchargement, il est donc préférable de vérifier la fiche officielle, les conditions tarifaires et les éventuelles limites de la version gratuite.


